
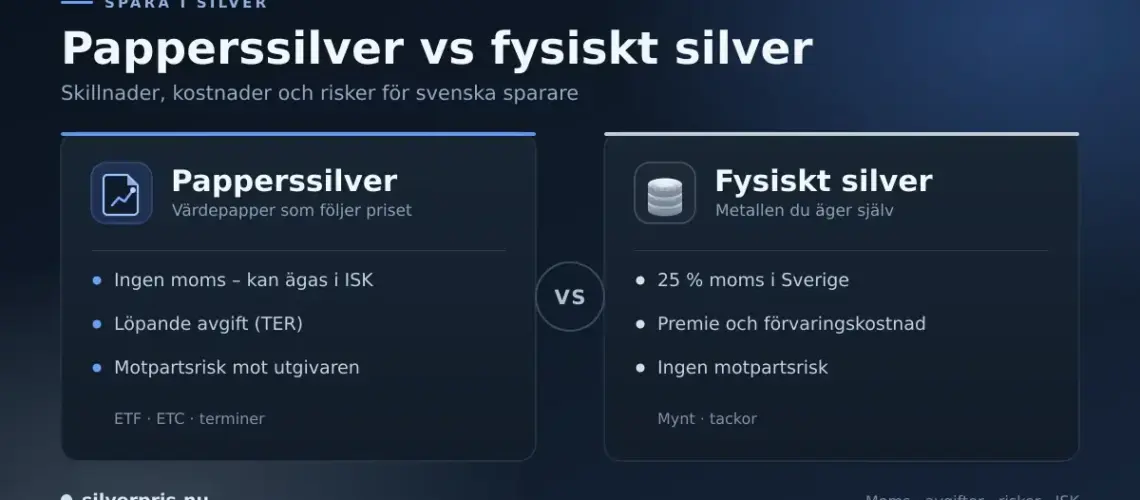
Att spara i silver kan göras på två principiellt olika sätt: genom att äga metallen fysiskt eller genom att äga ett värdepapper som följer silverpriset. Valet påverkar allt från kostnad och skatt till hur snabbt du kan sälja och vilka risker du tar. Den här guiden förklarar begreppen, ställer alternativen mot varandra och går igenom vad som faktiskt gäller för en svensk sparare.
Viktiga punkter
- Fysiskt silver = direkt ägande av metallen (mynt eller tackor). Papperssilver = ett värdepapper som följer silverpriset (ETF, ETC, terminer).
- I Sverige har fysiskt silver 25 % moms, medan papperssilver är momsfritt.
- Papperssilver har en löpande avgift (TER) och motpartsrisk; fysiskt silver har premie, förvaring och stöldrisk men ingen motpartsrisk.
- Papperssilver kan ägas i ISK eller kapitalförsäkring med schablonskatt; fysiskt silver kan det inte.
- Inget alternativ är bäst generellt — det avgörs av syfte, tidshorisont och belopp.
Vad menas med papperssilver och fysiskt silver?
De två begreppen beskriver hur ditt ägande ser ut i praktiken — om du håller själva metallen i handen eller om du äger en finansiell produkt som är kopplad till priset.
Fysiskt silver
Fysiskt silver innebär att du äger metallen direkt, vanligtvis i form av silvermynt eller silvertackor. Du köper från en ädelmetallhandlare, får varan levererad och ansvarar sedan själv för förvaring. Ägandet är direkt och utan mellanhänder: silvret är ditt oavsett vad som händer med banker, fondbolag eller handelsplattformar.
Papperssilver
Papperssilver är ett samlingsbegrepp för värdepapper som följer silverpriset utan att du själv hanterar någon metall. Hit räknas bland annat:
- ETF (Exchange Traded Fund, börshandlad fond) — en fond som handlas på börsen som en aktie och som är tänkt att spegla silverprisets utveckling.
- ETC (Exchange Traded Commodity, börshandlad råvara) — en börshandlad produkt som är specifikt uppbyggd kring en råvara. Många silver-ETC:er är fysiskt uppbackade, det vill säga att utgivaren förvarar motsvarande mängd metall i ett valv för din räkning.
- Terminer (futures) — avtal om att köpa eller sälja silver till ett bestämt pris vid ett framtida datum. Detta är en mer avancerad produkt; läs mer om hur silver futures fungerar.
- Certifikat och råvarufonder — övriga finansiella instrument som är knutna till silverpriset.
Termen ”papperssilver” antyder att inget riktigt silver finns bakom, men det stämmer inte alltid. En fysiskt uppbackad ETC håller verklig metall, medan syntetiska eller terminsbaserade produkter i stället bygger på finansiella kontrakt. Det är en viktig skillnad när du bedömer risken.
Så skiljer de sig åt
Skillnaderna handlar framför allt om kostnad, skatt, hur snabbt du kan handla och vilka risker du bär. Tabellen nedan sammanfattar de viktigaste punkterna för en svensk sparare.
Jämförelse
| Egenskap | Fysiskt silver | Papperssilver (ETF/ETC) |
|---|---|---|
| Ägande | Direkt ägande av metallen | Värdepapper kopplat till priset |
| Moms vid köp (Sverige) | 25 % | Ingen moms |
| Löpande kostnad | Ingen (endast förvaring/försäkring) | Årlig avgift, TER ca 0,2–0,6 % |
| Engångskostnad | Premie över spotpris | Courtage vid köp/sälj |
| Skatt på vinst | Kapitalvinst 30 % | Schablonskatt i ISK/KF, annars 30 % |
| Kan ägas i ISK/KF | Nej | Ja |
| Motpartsrisk | Ingen | Ja (utgivare, förvarare, likviditet) |
| Förvaring | Eget ansvar (kassaskåp, bankfack, valv) | Sköts av utgivaren |
| Handel/likviditet | Kräver köpare/handlare | Handlas snabbt på börsen |
Kostnader och skatt i Sverige
Kostnadsbilden är ofta det som avgör valet, och här skiljer sig de två alternativen tydligt åt — särskilt på grund av de svenska skattereglerna.
Moms och premie på fysiskt silver
Fysiskt silver beläggs med 25 % moms vid köp i Sverige. Silver klassas skattemässigt som en råvara, till skillnad från investeringsguld som är befriat från moms sedan år 2000. Momsen läggs på hela köpesumman och gör att fysiskt silver blir dyrare i inköp än guld eller papperssilver. Utöver momsen betalar du en premie — ett påslag på det aktuella silverpriset som täcker prägling, distribution och handlarens marginal. Premien är en engångskostnad som ofta ligger på några procent och upp till tvåsiffrigt för mindre mynt.
Löpande avgift på papperssilver
Papperssilver som ETF och ETC är momsfritt, men bär i stället en löpande förvaltningsavgift, ofta uttryckt som TER (Total Expense Ratio, den totala årliga kostnaden). Den ligger typiskt mellan cirka 0,2 % och 0,6 % per år och dras kontinuerligt så länge du äger produkten. Till detta kommer courtage när du köper och säljer.
Skatt på vinsten
När du säljer fysiskt silver med vinst beskattas vinsten som kapitalinkomst med 30 %. Papperssilver kan i stället ägas i ett investeringssparkonto (ISK) eller en kapitalförsäkring (KF), där du inte skattar per affär utan betalar en årlig schablonskatt på hela innehavet. För 2026 baseras schablonskatten på en schablonintäkt om 3,55 %, vilket ger en effektiv skatt på cirka 1,065 % av kapitalunderlaget. Från och med 2026 är dessutom de första 300 000 kronorna per person skattefria (gäller sammanlagt för ISK, KF och PEPP). Fysiskt silver kan inte förvaras i ett ISK.
Risker: motpartsrisk och förvaring
De två sparformerna byter i praktiken en risk mot en annan.
- Papperssilver — motpartsrisk. Ditt innehav är beroende av att flera parter fungerar: fondbolaget som ger ut produkten, förvaringsinstitutet som håller metallen eller säkerheterna, och att det finns tillräcklig likviditet på börsen. Motpartsrisk betyder just risken att en sådan part inte kan uppfylla sina åtaganden. Fysiskt uppbackade produkter minskar risken men tar inte bort den helt.
- Fysiskt silver — förvaring och stöld. Fysiskt silver har ingen motpartsrisk, men du måste förvara det säkert. Det innebär bankfack, ett kassaskåp eller ett försäkrat externt valv, och du bör se över hemförsäkringen eftersom silver kan väga mycket och ta stor plats i förhållande till värdet.
Så kommer du igång
Vill du köpa fysiskt silver handlar du hos en etablerad ädelmetallhandlare, väljer mellan mynt och tackor, jämför premien över spotpris och planerar förvaringen. När du vill realisera värdet kan du läsa mer om att sälja silver på ett prismässigt bra sätt.
Vill du äga papperssilver öppnar du ett konto hos en nätmäklare, väljer gärna ett ISK eller en KF av skatteskäl, och söker upp en silver-ETF eller ETC. Kontrollera om produkten är fysiskt uppbackad, vilken avgift (TER) den har och vem som är förvaringsinstitut innan du köper.
Vanliga misstag
- Att glömma momsen på 25 % när man jämför priset på fysiskt silver med papperssilver — det gör den fysiska metallen dyrare i inköp än vad spotpriset antyder.
- Att förvara fysiskt silver oförsäkrat eller på ett osäkert sätt.
- Att köpa papperssilver utan att läsa faktabladet och kontrollera om produkten håller riktig metall eller bygger på terminer.
- Att bortse från den löpande avgiften, som över många år kan äta upp en betydande del av avkastningen.
- Att jämföra silver med guld utan att förstå hur volatilt silver är; ett vanligt hjälpmedel är att följa guld/silver-ratio.
Vem passar vad för?
Inget av alternativen är objektivt bäst — det beror på ditt syfte, din tidshorisont och hur stort belopp det gäller.
- Fysiskt silver passar den som vill ha direkt ägande utan motpartsrisk, ser silvret som en långsiktig sakförsäkring och accepterar moms, premie och ansvaret för förvaring.
- Papperssilver passar den som vill kunna köpa och sälja snabbt, slippa förvaring, sprida ut mindre belopp och utnyttja den enklare beskattningen i ett ISK eller en KF.
- Många kombinerar de två: en fysisk kärna för långsiktigt ägande och papperssilver för smidig exponering mot prisrörelser.
Friskrivning
Den här artikeln är enbart en faktabaserad beskrivning och utgör varken investerings- eller skatterådgivning. Silver är en volatil tillgång och historisk utveckling är ingen garanti för framtida avkastning. Kontrollera alltid aktuella regler och gör din egen bedömning innan du placerar pengar. För skattefrågor, se Skatteverket, för konsumentinformation Hallå konsument (Konsumentverket) och för information om finansiella produkter Finansinspektionen.
Referenskällor
Vanliga frågor (FAQ)
Vad är skillnaden mellan papperssilver och fysiskt silver?
Fysiskt silver innebär att du äger metallen direkt i form av mynt eller tackor. Papperssilver är ett värdepapper, till exempel en ETF eller ETC, som följer silverpriset utan att du själv förvarar någon metall.
Är det moms på fysiskt silver i Sverige?
Ja, fysiskt silver beläggs med 25 % moms vid köp i Sverige eftersom silver klassas som en råvara. Investeringsguld är däremot momsbefriat, och papperssilver som ETF och ETC är också momsfritt.
Kan jag äga silver i ett investeringssparkonto (ISK)?
Fysiskt silver kan inte förvaras i ett ISK. Däremot kan papperssilver, som börshandlade fonder och råvaruprodukter, ägas i ett ISK eller en kapitalförsäkring och beskattas då med den årliga schablonskatten.
Har fysiskt silver någon motpartsrisk?
Nej, fysiskt silver som du äger och förvarar själv har ingen motpartsrisk. I stället bär du ansvaret för säker förvaring och risken för stöld. Papperssilver är beroende av utgivare, förvaringsinstitut och likviditet på marknaden.
Vilket alternativ är billigast?
Det beror på tidshorisonten. Fysiskt silver har en engångskostnad i form av moms och premie, medan papperssilver har en löpande årlig avgift men ingen moms. Ju längre du äger, desto mer väger den löpande avgiften mot engångskostnaden.